
Versicherer, Regulierer, Versicherungsnehmer und Beteiligte, die eine belastbare technische Tatsachengrundlage benötigen.
Versicherungsschäden
an und in Elektroanlagen
Technische Schadenbilder nachvollziehbar einordnen – unabhängig von Deckungsfragen und Regulierung.
Leistung auf einen Blick
Befundaufnahme, Plausibilisierung, technische Abgrenzung und dokumentierte Grundlage für die weitere Schadenbearbeitung.
Keine Regulierungsvollmacht, keine rechtliche Anspruchsbewertung und keine versicherungsvertragliche Deckungsentscheidung.
Personenzertifizierte Qualifikation
Technische Tatsachengrundlage im Versicherungsfall
Bei Versicherungsschäden wird die technische Tatsachengrundlage von der rechtlichen und vertraglichen Bewertung getrennt. Befunde, Plausibilität, mögliche Ursachenpfade, Vorschäden und Folgewirkungen werden nachvollziehbar dokumentiert.
Meine Tätigkeit liefert keine Deckungsentscheidung und keine Regulierung. Sie schafft eine nachvollziehbare technische Grundlage: Befundaufnahme, Analyse, Plausibilitätsbewertung, Abgrenzung von Haupt- und Folgeschäden sowie eine klare Dokumentation der Aussagegrenzen. Dabei bleibt erkennbar, welche Unterlagen und Anknüpfungstatsachen vorlagen, welche Befunde gesichert sind und wo weitere Untersuchungen erforderlich sein können.
Fachliche Qualifikation und Rolle
DEKRA zertifizierter Sachverständiger
Personenzertifizierung: Sachverständiger für Versicherungsschäden in/an Elektroanlagen
DEKRA Certification GmbH · gültig vom 23.06.2026 bis 22.06.2029
Die Bewertung erfolgt privatrechtlich im vereinbarten technischen Umfang. Rechtliche Deckungsfragen, Ersatzpflicht, Vertragsauslegung und Schadenregulierung bleiben Aufgabe der Versicherung beziehungsweise der rechtlichen Beteiligten.
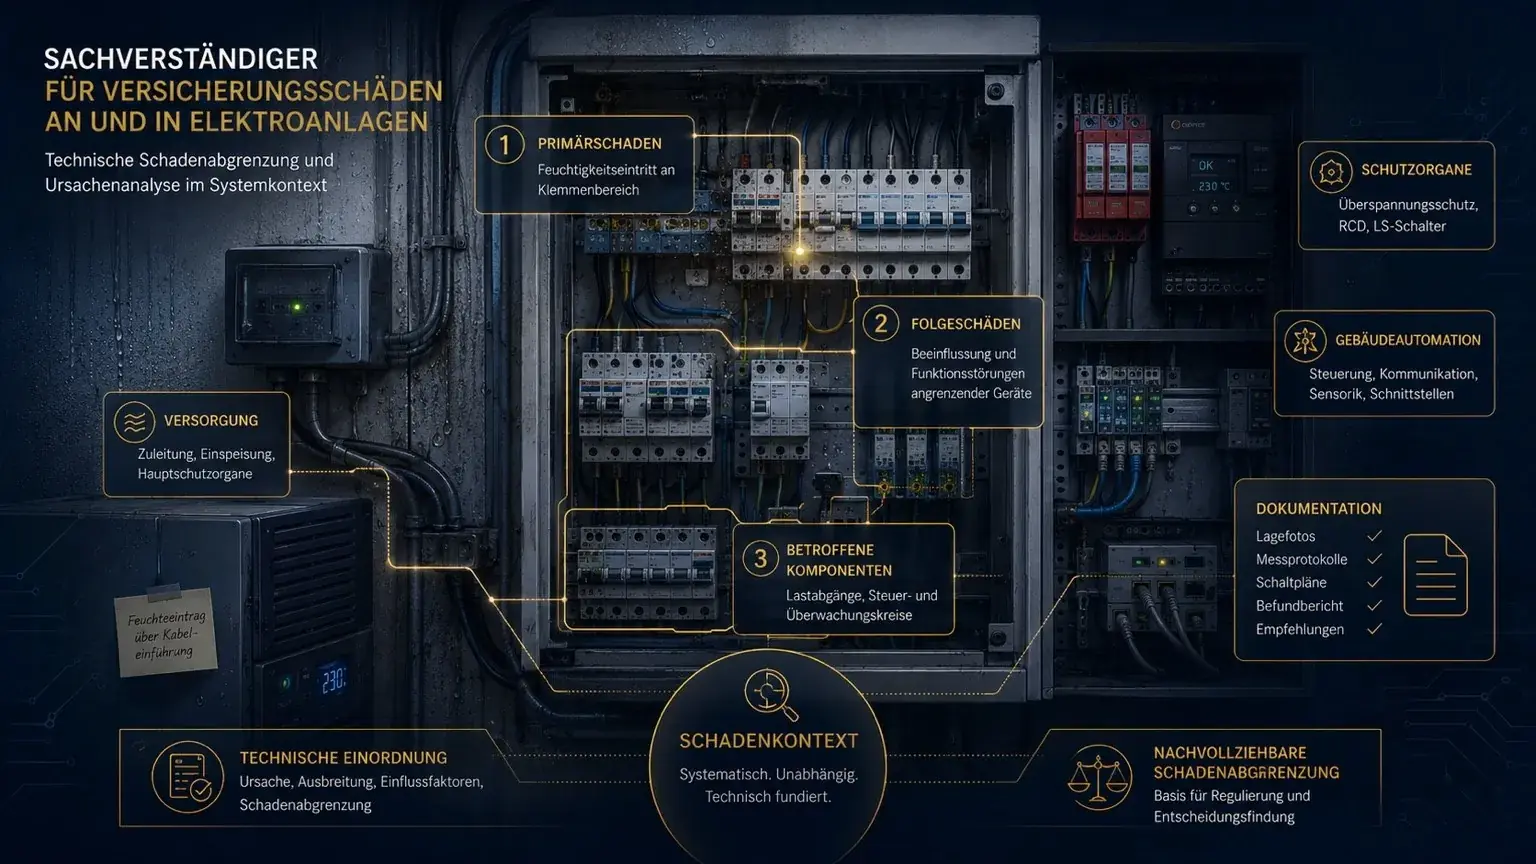
Schadenereignis, Schadenbild, Ursache und Umfang unterscheiden
Für eine belastbare Bewertung müssen verschiedene Ebenen getrennt betrachtet werden. Ein Ereignis kann einen Schaden auslösen, ein sichtbares Schadenbild erzeugen, Folgeschäden verursachen oder auch nur einen bereits bestehenden Mangel sichtbar machen.
Schadenereignis
Zum Beispiel Überspannung, Kurzschluss, Feuchtigkeit, Brand, thermische Überlastung, äußerer Einfluss, technischer Defekt oder Bedienereignis.
Schadenbild
Feststellbare Spuren und Ausfälle an Verteilungen, Leitungen, Schutzorganen, Steuergeräten, Netzteilen, Aktoren, Sensoren, Wechselrichtern oder Ladepunkten.
Schadenumfang
Abgrenzung zwischen direkt betroffenem Hauptschaden, Folgeschäden, nicht betroffenen Komponenten, Vorschäden, Alterung und weiterem Prüfbedarf.
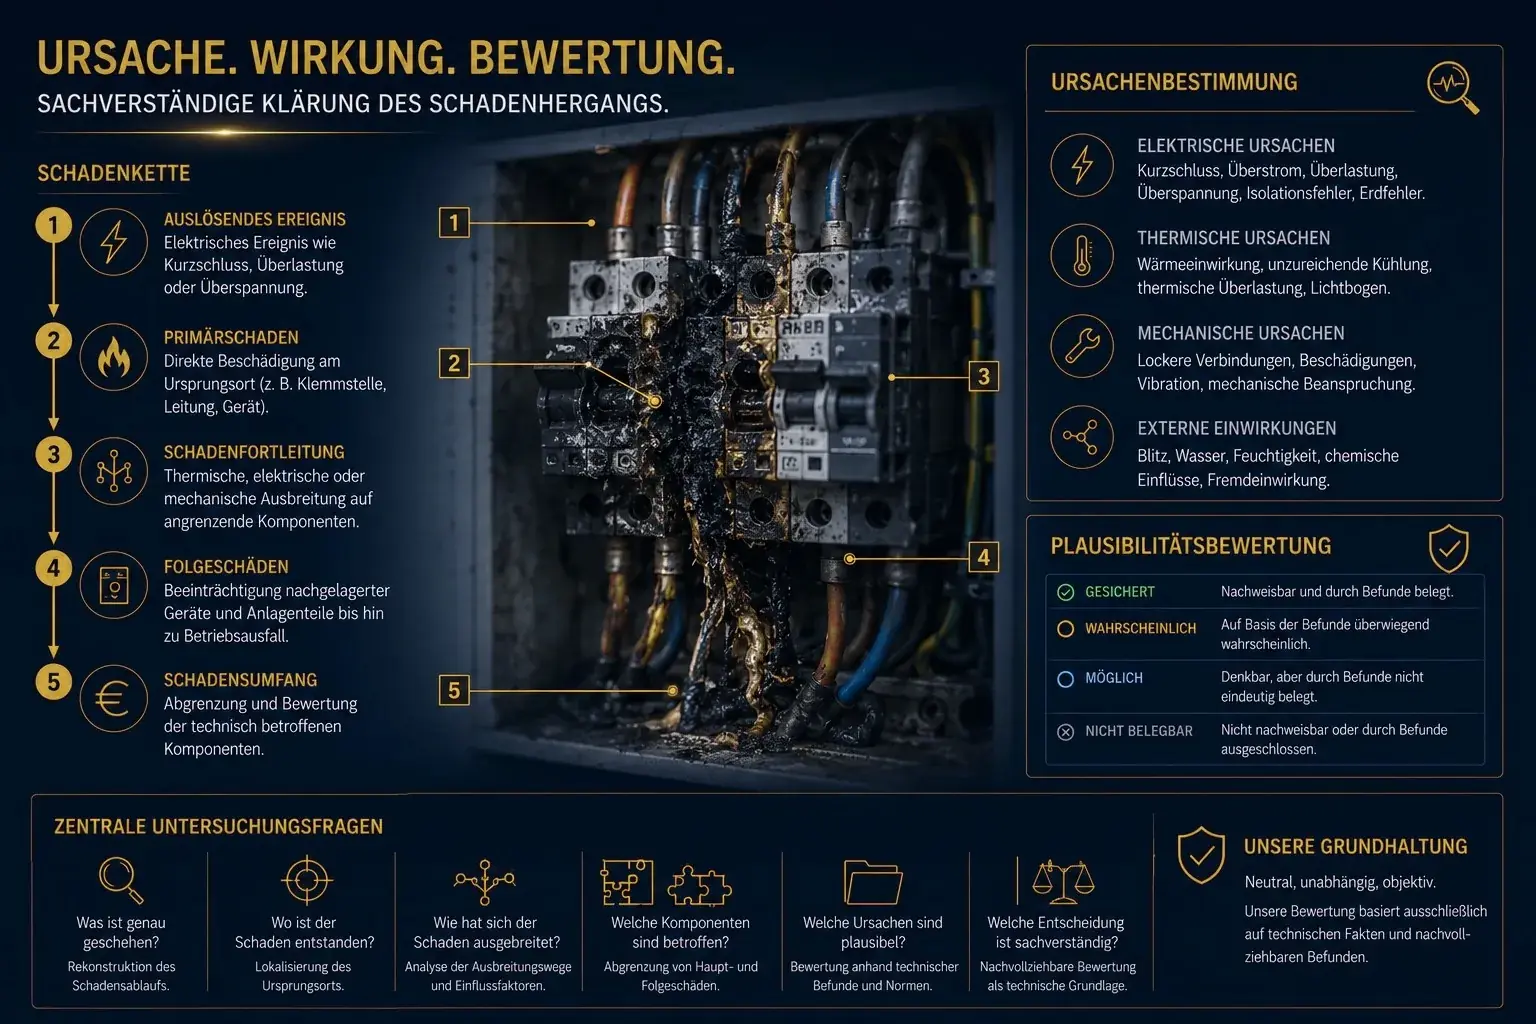
Ursache, Wirkung und Plausibilität
Die technische Bewertung prüft, ob ein angegebener Schadenhergang mit Befundlage, Anlagenzustand, Schutzkonzept, Spurenbild, zeitlichem Ablauf und betroffenen Komponenten plausibel vereinbar ist. Dabei werden auch alternative Ursachen und Einflussfaktoren betrachtet.
- Elektrische UrsachenKurzschluss, Überstrom, Überlastung, Überspannung, Isolationsfehler, Erdfehler oder fehlende Schutzwirkung.
- Thermische und mechanische EinflüsseErwärmung, Kontaktfehler, lockere Verbindungen, Lichtbogen, Vibration, Beschädigung oder Materialalterung.
- Externe EinwirkungenBlitz, Wasser, Feuchtigkeit, chemische Einflüsse, Fremdeinwirkung oder Umgebungsbedingungen.
- PlausibilitätsstufenGesichert, überwiegend wahrscheinlich, möglich, nicht belegbar oder durch Befunde ausgeschlossen.
Was die technische Bewertung im Versicherungsfall umfasst
Der konkrete Umfang richtet sich nach Fragestellung, Schadenhöhe, Unterlagenlage, Befundlage und vereinbartem Auftrag. Typische Bestandteile sind:
Befundaufnahme
Sichtprüfung, Fotodokumentation, Aufnahme des Schadenbildes, Zuordnung betroffener Anlagenteile und Sicherung relevanter Informationen.
Unterlagenprüfung
Sichtung von Fotos, Rechnungen, Prüfprotokollen, Schaltplänen, Reparaturberichten, Herstellerangaben und vorhandener Anlagendokumentation.
Technische Plausibilität
Abgleich zwischen behauptetem Ereignis, sichtbarem Schadenbild, technischem Zusammenhang, Anlagenzustand und möglichen Alternativursachen.
Schadenumfang
Einordnung direkt betroffener Komponenten, möglicher Folgeschäden, nicht betroffener Anlagenteile und weiterer Prüfbedarfe.
Gebäudeautomation und Bussysteme wie KNX
Berücksichtigung von Steuerungen, Netzteilen, Gateways, Visualisierung, Sensorik, Aktorik, DALI-Komponenten und KNX-Bussystemen.
Dokumentierte Bewertung
Nachvollziehbare technische Stellungnahme mit Feststellungen, Bewertung, Grenzen, offenen Punkten und Entscheidungsgrundlage.
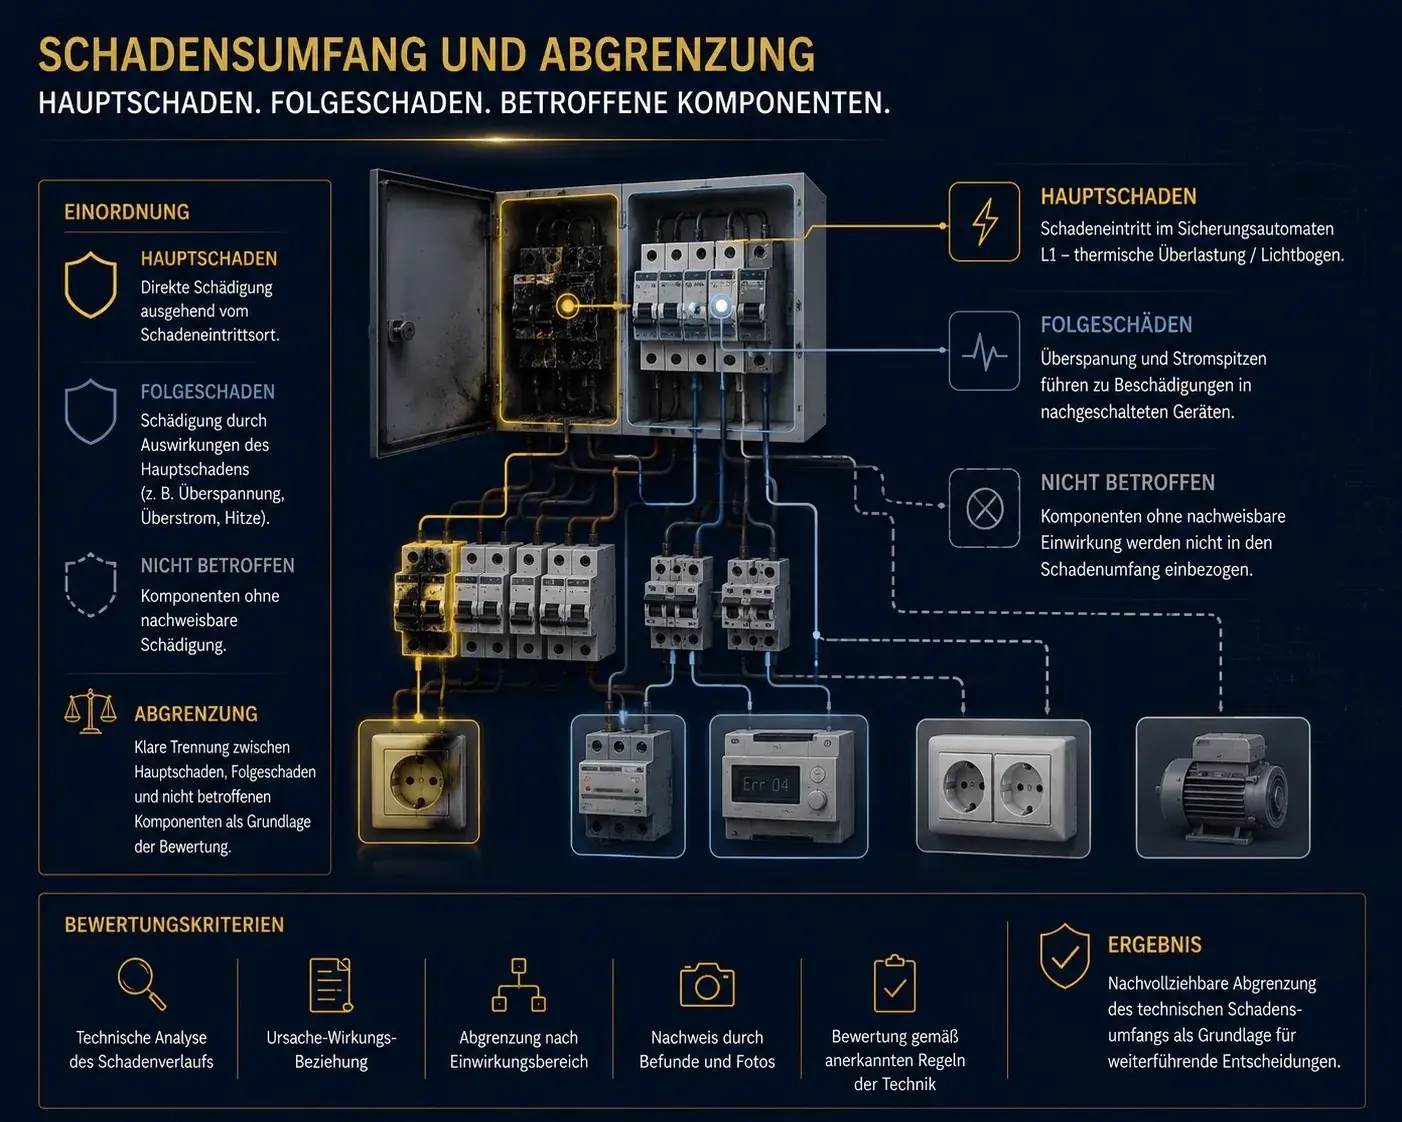
Schadenumfang und Abgrenzung
Im Versicherungsfall ist die Abgrenzung häufig entscheidend: Welche Komponente ist unmittelbar betroffen? Welche Schäden sind technische Folgewirkung? Welche Teile zeigen keine nachweisbare Einwirkung? Welche Schäden können Vorschaden, Alterung, Verschleiß oder anderer Ursache zugeordnet sein?
- HauptschadenDirekte Schädigung ausgehend vom Schadeneintrittsort oder primären Schadenmechanismus.
- FolgeschädenBeschädigungen durch Auswirkungen des Hauptschadens, etwa Überspannung, Stromspitzen, Hitze, Funktionsstörungen oder Ausbreitung.
- Nicht betroffenKomponenten ohne technisch nachvollziehbare Einwirkung werden nicht pauschal in den Schadenumfang einbezogen.
- BewertungskriterienBefunde, Fotos, Ursache-Wirkungs-Beziehung, Einwirkungsbereich und anerkannte Regeln der Technik.
Versicherungskontexte und typische Ausgangssituationen
Die Versicherungssparte bestimmt den Kontext der weiteren Bearbeitung, nicht die technische Bewertung selbst. Ob ein Schaden versichert ist, obliegt nicht der sachverständigen technischen Einordnung.
Versicherungen und technische Schadenklärung
Technische Tatsachengrundlage zu Ursache, Schadenbild, Umfang, Plausibilität, Folgeschäden und offenen Punkten.
Versicherungsnehmer und Eigentümer
Nachvollziehbare Dokumentation eines Schadenbildes, technische Einordnung von Ursache und Umfang sowie Vorbereitung weiterer Klärung.
Unternehmen, Betreiber und Verwaltungen
Klärung von Betriebsauswirkungen, betroffenen Anlagenbereichen, Reparaturumfang, Folgeschäden und Wiederherstellungsbedarf.
Fachbetriebe ohne Vorbefassung
Unabhängige technische Einordnung, wenn Reparatur, Austausch oder Ursache nicht durch den ausführenden Betrieb selbst bewertet werden sollen.
Rechtsanwälte
Technische Zuarbeit, private Stellungnahme oder Unterlagenbewertung im Rahmen einer technischen Klärung – ohne Rechtsberatung.
Nach Reparatur oder Austausch
Wenn unklar ist, ob Schadenursache, Schadenumfang, ersetzte Komponenten oder Folgeschäden vollständig und nachvollziehbar dokumentiert wurden.
Gebäudeautomation und Bussysteme wie KNX im Versicherungsfall
Versicherungsschäden betreffen zunehmend nicht nur klassische Leitungen, Verteilungen und Schutzorgane, sondern auch vernetzte Gebäudetechnik. Bei Gebäudeautomationssystemen und Bussystemen wie KNX können Netzteile, Busspannungsversorgungen, Aktoren, Sensoren, Gateways, IP-Schnittstellen, DALI-Komponenten, Visualisierungen oder Steuergeräte betroffen sein.
Eine belastbare Bewertung betrachtet daher Versorgung, Kommunikation, Schnittstellen, Rückmeldungen, Dokumentation und Funktion gemeinsam. Gerade bei vernetzten Systemen kann ein einzelnes beschädigtes Bauteil Auswirkungen auf Bedienung, Visualisierung, Szenen, Raumfunktionen oder Meldungen haben.
Arbeitsweise und Bewertungslogik
Die Bearbeitung folgt einem klaren Ablauf. Ziel ist keine pauschale Behauptung, sondern eine technische Herleitung mit nachvollziehbaren Feststellungen und benannten Grenzen.
Fragestellung
Schadenereignis, Bewertungsziel, Unterlagenlage und Untersuchungsumfang klären.
Befund
Schadenbild, betroffene Komponenten, Fotos, Unterlagen und Anlagenzustand erfassen.
Analyse
Technische Zusammenhänge, Einflussfaktoren, alternative Ursachen und Folgewirkungen prüfen.
Bewertung
Plausibilität, Schadenumfang, Abgrenzung, offene Punkte und Aussagegrenzen darstellen.
Dokumentation
Ergebnis als Befundbericht, Stellungnahme oder technische Entscheidungsgrundlage ausarbeiten.
Mögliche Ergebnisse und Ausarbeitungen
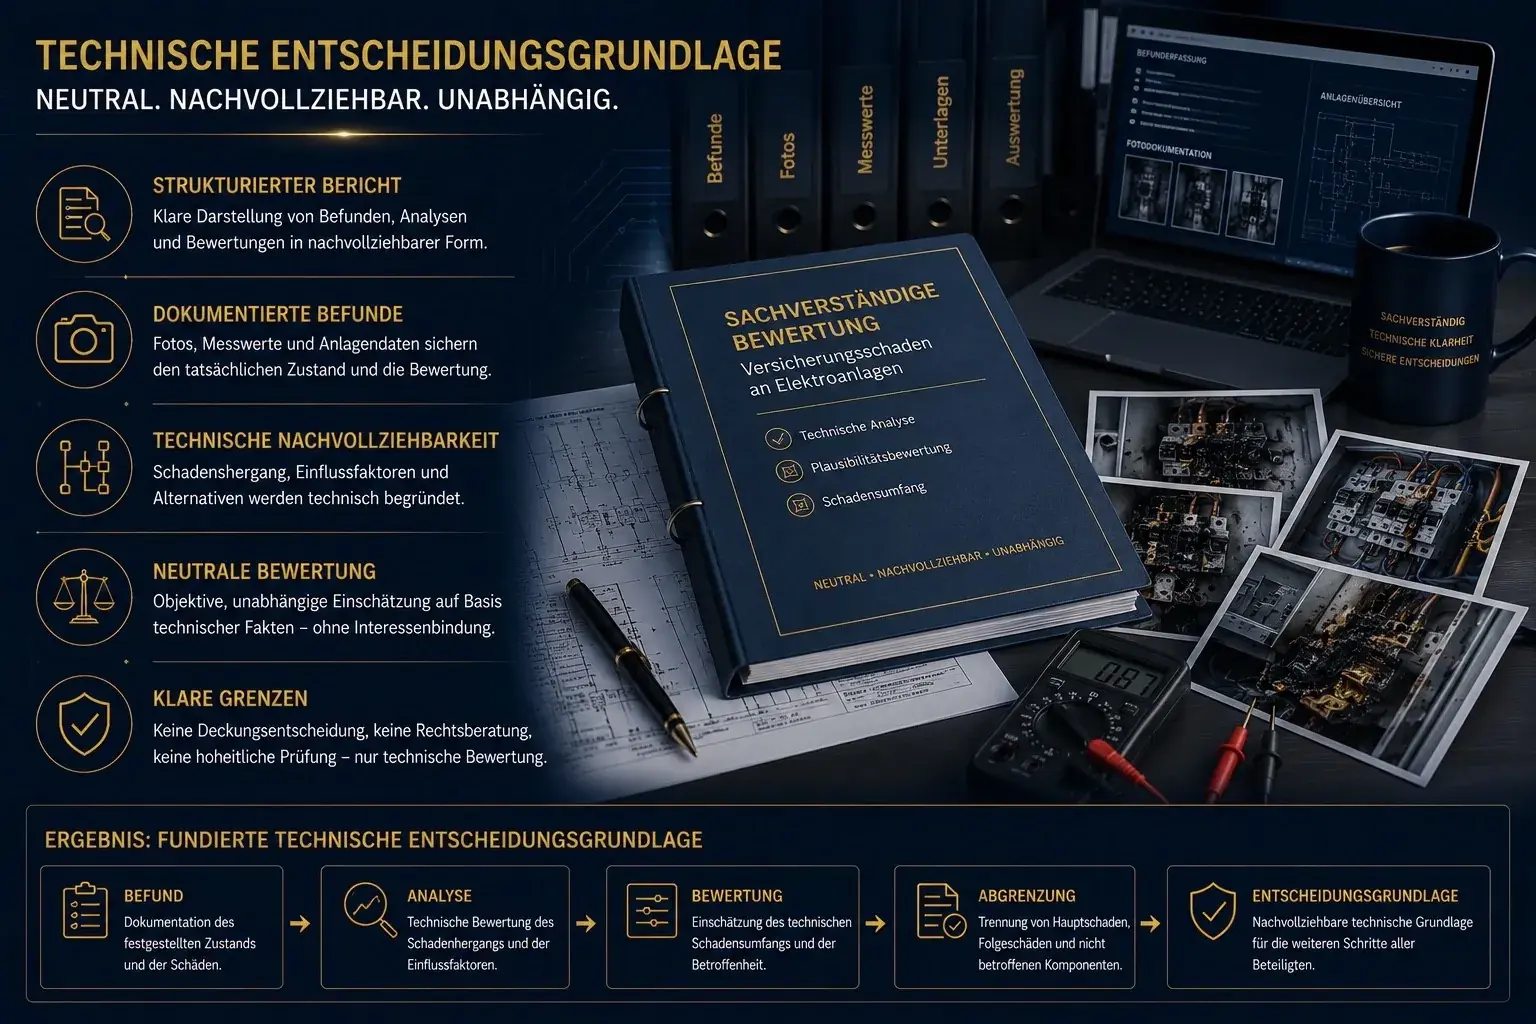
Das Ergebnis richtet sich nach Fragestellung und vereinbartem Umfang. Nicht jede Ursache ist abschließend feststellbar. Entscheidend ist eine transparente Darstellung dessen, was gesichert festgestellt, plausibel bewertet, technisch möglich oder nicht belegbar ist.
- Befundbericht und FotodokumentationDokumentierter Zustand, erkennbare Schäden, Anlagenbezug und vorhandene Unterlagen.
- Technische StellungnahmeBewertung zu Ursache, Plausibilität, Umfang, Folgeschäden, Alternativursachen und offenen Punkten.
- SchadenumfangsbewertungAbgrenzung betroffener, möglicherweise betroffener und nicht nachvollziehbar betroffener Komponenten.
- EntscheidungsgrundlageTechnische Tatsachenbasis für weitere Abstimmung zwischen Beteiligten, Versicherung oder rechtlicher Beratung.
Abgrenzung und Grenzen
Technische Bewertung, keine Regulierung
Die sachverständige Einordnung trennt technische Feststellungen, Plausibilitätsbewertung, rechtliche Würdigung, Deckungsentscheidung und Ausführung klar voneinander. Bewertet werden keine eigenen Planungs-, Montage- oder Reparaturleistungen.
Nicht Gegenstand der Tätigkeit sind insbesondere:
- keine Rechtsberatung, Vertragsauslegung, Haftungsbewertung oder Entscheidung über Ersatzpflicht
- keine Deckungsentscheidung, Regulierungsentscheidung oder Schadenfreigabe durch Versicherungen
- keine Tätigkeit als öffentlich bestellter und vereidigter Sachverständiger
- keine bauaufsichtliche Prüfsachverständigentätigkeit, hoheitliche Prüfung oder Genehmigung
- keine VdS-Prüfung, VdS-Anerkennung oder Zertifizierungsleistung
- keine vollständige VDE-/DGUV-Prüfung als Ersatz für wiederkehrende Prüfungen
- keine Reparaturausführung, Mängelbeseitigung oder Gewährleistungsübernahme für Fremdleistungen
- keine pauschale Ursachenbehauptung ohne belastbare Befundlage
Rechtlicher Hinweis
Gegenstand meiner Tätigkeit ist die privatrechtliche sachverständige technische Bewertung von Versicherungsschäden an und in Elektroanlagen im vereinbarten Prüf- und Begutachtungsumfang. Sie ersetzt keine Rechtsberatung, keine versicherungsrechtliche Deckungsentscheidung, keine hoheitliche Prüfung und keine VdS-Zertifizierungsleistung.
Eine abschließende Feststellung technischer Ursachen ist nicht in jedem Fall möglich und wird nicht pauschal zugesagt. Die Bewertung gibt den Stand der technischen Erkenntnisse zum Zeitpunkt der Begutachtung wieder.
Fragen im Schadenfall
Häufige Fragen zu Versicherungsschäden an Elektroanlagen
Was klärt ein Elektrosachverständiger bei einem Versicherungsschaden?
Ich untersuche und bewerte die technischen Befunde: Schadenbild, mögliche Ursachen, Plausibilität, betroffene Komponenten und mögliche Folgeschäden. Das Ergebnis kann eine dokumentierte Stellungnahme für die weitere Bearbeitung sein. Eine Entscheidung über Versicherungsschutz, Haftung oder Regulierung treffe ich nicht.
Welche Unterlagen helfen bei der Begutachtung?
Sinnvoll sind Schadenbeschreibung und zeitlicher Ablauf, Fotos, eine Aufstellung betroffener Betriebsmittel sowie verfügbare Schaltpläne, Prüf-, Wartungs- und Reparaturberichte. Ob zusätzlich eine Ortsbesichtigung, eine fachgerechte Messung oder die Untersuchung ausgebauter Bauteile notwendig ist, wird für den Einzelfall abgestimmt.
Ist eine technische Bewertung nach Reparatur oder Austausch noch möglich?
Das kann möglich sein, wenn Schadenfotos, dokumentierte Befunde, Reparaturunterlagen oder ausgebaute Teile erhalten sind. Fehlen diese Grundlagen, kann die Aussagekraft erheblich eingeschränkt sein. Die Bewertung unterscheidet deshalb nachvollziehbar zwischen gesicherten Feststellungen, plausiblen Annahmen und nicht mehr prüfbaren Punkten.